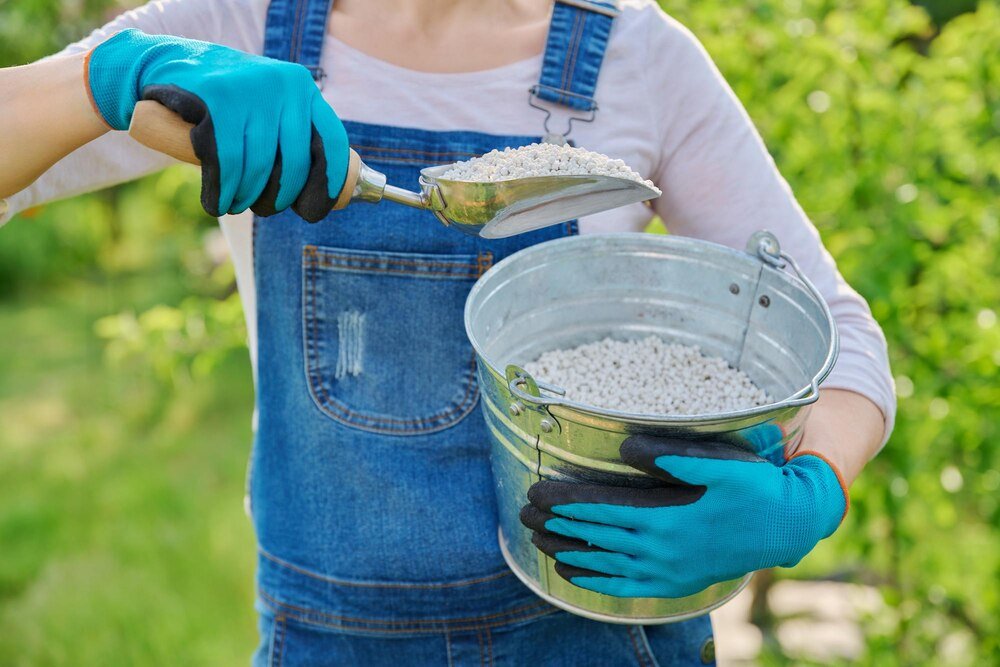
Nie każdy produkt sprzedawany jako nawóz ma automatycznie obniżoną stawkę VAT. W typowej sprzedaży nawozów przeznaczonych do produkcji rolnej stosuje się 8% VAT, ale o prawidłowym opodatkowaniu decydują cechy towaru i jego kwalifikacja, a nie sam napis na opakowaniu. Znaczenie ma również to, kto sprzedaje nawóz i czy transakcja odbywa się w kraju, czy za granicą. Stawka na fakturze i prawo do odliczenia podatku to dwie odrębne kwestie, które łatwo pomylić przy porównywaniu ofert. Poniżej wyjaśniono, kiedy stosuje się stawkę obniżoną, skąd biorą się wyjątki i co sprawdzić przed zakupem.
Jaki VAT na nawozy obowiązuje w zwykłej sprzedaży?
Podstawową stawką spotykaną przy krajowej sprzedaży nawozów rolniczych jest 8%. Preferencja obejmuje nawozy zwykle przeznaczone do wykorzystania w produkcji rolnej, jeśli dany towar mieści się w zakresie odpowiednich przepisów o obniżonej stawce. Nie jest to więc obniżka przyznawana dowolnemu preparatowi poprawiającemu kondycję roślin.
Przy cenie netto wynoszącej 1000 zł podatek według stawki 8% wynosi 80 zł, a cena brutto to 1080 zł. Dla kupującego bez prawa do odliczenia właśnie kwota brutto jest rzeczywistym wydatkiem. Czynny podatnik VAT powinien natomiast osobno porównywać cenę netto i oceniać możliwość odliczenia podatku.
Jeżeli produkt nie spełnia warunków preferencji i nie korzysta z innej szczególnej regulacji, zastosowanie może mieć stawka podstawowa 23%. Nie należy jednak wybierać jej wyłącznie „na wszelki wypadek”. Zawyżona stawka również oznacza błędne rozliczenie i może wymagać korekty.
O stawce VAT decyduje kwalifikacja konkretnego towaru. Nazwa handlowa „nawóz” nie zastępuje sprawdzenia jego właściwości i przeznaczenia.
Które nawozy mogą korzystać ze stawki 8%?
Obniżona stawka może obejmować zarówno nawozy mineralne, jak i organiczne czy organiczno-mineralne. Sam podział według pochodzenia nie rozstrzyga jednak sprawy. Także postać produktu — granulat, proszek lub płyn — nie przesądza o wysokości podatku.
Skład, funkcja i przeznaczenie produktu
Najpierw trzeba ustalić, czym rzeczywiście jest sprzedawany towar. Znaczenie mają jego skład, podstawowa funkcja oraz dokumentacja opisująca sposób stosowania. Pomocne są etykieta, karta techniczna i dokumenty dotyczące wprowadzenia produktu do obrotu.
Nie każdy środek używany przy uprawie roślin jest nawozem. Podłoża, preparaty mikrobiologiczne, biostymulatory, środki poprawiające właściwości gleby i dodatki do oprysków mogą wymagać odrębnej oceny. Sam fakt sprzedaży w sklepie rolniczym nie daje prawa do zastosowania 8% VAT.
Również niewielkie opakowanie przeznaczone dla działkowców nie oznacza automatycznie stawki podstawowej. Ważniejszy jest obiektywny charakter produktu niż wielkość worka czy to, czy kupującym jest gospodarstwo rolne, czy właściciel przydomowego ogrodu.
Przy produktach wielofunkcyjnych szczególnie łatwo o pomyłkę. Preparat reklamowany jednocześnie jako odżywka, stymulator i polepszacz gleby powinien mieć ustaloną kwalifikację podatkową na podstawie swoich rzeczywistych cech. Kopiowanie stawki z podobnie wyglądającego produktu konkurencji jest słabym zabezpieczeniem.
Czy status kupującego zmienia stawkę VAT na nawóz?
W zwykłej sprzedaży krajowej stawka dotycząca danego nawozu zasadniczo nie zależy od tego, kto go kupuje. Ten sam towar nie staje się objęty inną stawką tylko dlatego, że nabywcą jest rolnik, przedsiębiorca zajmujący się zielenią albo osoba prywatna.
Inaczej wygląda kwestia statusu sprzedawcy. Podmiot korzystający ze zwolnienia z VAT co do zasady nie dolicza podatku do sprzedaży objętej tym zwolnieniem. Nie oznacza to jednak zastosowania stawki 0% — zwolnienie i stawka zerowa to różne sposoby rozliczenia.
Osobnej uwagi wymaga sprzedaż nawozów naturalnych pochodzących z własnej działalności rolniczej, na przykład obornika. Znaczenie mogą mieć wówczas zasady dotyczące rolnika ryczałtowego i produktów rolnych. Takiej transakcji nie należy bez sprawdzenia rozliczać identycznie jak zakupu workowanego nawozu od dystrybutora.
Odliczenie VAT od nawozów w gospodarstwie
Nawóz może być prawidłowo sprzedany z obniżoną stawką, a mimo to kupujący nie odzyska podatku. Prawo do odliczenia wynika przede wszystkim ze statusu nabywcy oraz związku zakupu z czynnościami opodatkowanymi.
Podatnik VAT czynny a rolnik ryczałtowy
Czynny podatnik VAT może co do zasady odliczyć podatek naliczony przy zakupie nawozów wykorzystywanych do działalności opodatkowanej. Potrzebna jest prawidłowa faktura, a odliczenie musi spełniać ogólne warunki wynikające z przepisów.
Przykładowo, przy zakupie za 1080 zł brutto, obejmującym 80 zł VAT, podatek może podlegać odliczeniu w całości, jeżeli cały zakup służy działalności dającej takie prawo. Nie oznacza to automatycznie otrzymania przelewu z urzędu — odliczenie najpierw wpływa na rozliczenie podatku.
Rolnik ryczałtowy nie odlicza VAT z faktury za nawóz na zasadach właściwych dla czynnego podatnika. Funkcjonuje w innym systemie rozliczeń, obejmującym mechanizm zryczałtowanego zwrotu przy spełnieniu ustawowych warunków. Nie jest to zwrot podatku z poszczególnych faktur zakupowych.
Jeżeli nawozy służą również celom prywatnym albo działalności niedającej prawa do odliczenia, zakres odliczenia wymaga osobnej oceny. Sama faktura wystawiona na dane gospodarstwa nie przesądza jeszcze, że cały wykazany podatek można odjąć.
Zakup nawozów za granicą — inne zasady rozliczenia
Przy zakupie zagranicznym nie wystarczy sprawdzić stawki widocznej w ofercie. Najpierw trzeba ustalić, czy występuje wewnątrzwspólnotowe nabycie towarów, import, czy inny rodzaj transakcji. Znaczenie mają m.in. status stron i miejsce, z którego nawóz jest wysyłany.
W typowym wewnątrzwspólnotowym nabyciu rozliczanym w Polsce nabywca sam wykazuje podatek według stawki właściwej dla danego towaru w kraju. Przy spełnieniu warunków ten sam podatek może stanowić podatek naliczony do odliczenia. Zagraniczna faktura bez VAT nie oznacza zatem zakupu wolnego od obowiązków podatkowych.
Przy imporcie trzeba uwzględnić również formalności celne i właściwą podstawę opodatkowania. Stawka VAT i cło to odrębne kwestie. Z kolei stawka 0% przy sprzedaży zagranicznej może wynikać z zasad eksportu lub dostawy wewnątrzwspólnotowej, a nie z tego, że przedmiotem sprzedaży jest nawóz.
Skąd informacje o zerowym VAT na nawozy?
Informacje o zerowym VAT mogą pochodzić z okresów obowiązywania czasowych rozwiązań osłonowych. Starszy artykuł, cennik albo faktura nie potwierdzają stawki właściwej dla obecnej transakcji. Nie należy też utożsamiać zerowej stawki stosowanej w określonej transakcji zagranicznej z preferencją dla całej kategorii produktów.
Przy zmianie stawek znaczenie ma moment powstania obowiązku podatkowego i ewentualne przepisy przejściowe, a nie wyłącznie data wystawienia faktury.
Dotyczy to szczególnie zaliczek, dostaw realizowanych na przełomie okresów oraz późniejszych korekt. Rozliczenia historycznego nie poprawia się automatycznie według stawki stosowanej obecnie.
Jak sprawdzić stawkę i uniknąć błędu na fakturze?
Przy standardowym nawozie o jednoznacznej dokumentacji sprawa zwykle jest prosta. Wątpliwości pojawiają się przede wszystkim przy nowych preparatach, mieszaninach i produktach o kilku deklarowanych funkcjach.
- Ustalić dokładny produkt — jego skład, funkcję i przeznaczenie, nie tylko nazwę handlową.
- Sprawdzić dokumentację oraz podstawę zastosowania obniżonej stawki.
- Rozdzielić stawkę od odliczenia — prawidłowy VAT na fakturze nie gwarantuje jego odzyskania.
- Wyjaśnić rozbieżności ze sprzedawcą, zanim błędne rozliczenie zostanie powielone w kolejnych zakupach.
Przy istotnych wątpliwościach właściwym narzędziem jest wiążąca informacja stawkowa. Pomaga ustalić kwalifikację towaru i właściwą stawkę, a zakres ochrony zależy od spełnienia warunków jej zastosowania. Istniejącą decyzję trzeba porównać z rzeczywistym produktem i sprawdzić jej aktualność — podobna nazwa nie wystarcza.
W praktyce punktem wyjścia pozostaje 8% dla nawozów objętych preferencją. Każde odstępstwo powinno mieć konkretne uzasadnienie: cechy produktu, zwolnienie sprzedawcy albo szczególne zasady transakcji.