Rejestracja do VAT we Francji wiąże się z obowiązkiem prawidłowego naliczania podatku, wystawiania faktur z odpowiednimi stawkami VAT, składania deklaracji oraz terminowego regulowania należności podatkowych. Poznaj szczegóły i dowiedz się, jak możesz sobie ułatwić spełnianie cyklicznych obowiązków wobec francuskiego urzędu skarbowego.
Naliczanie VAT przy sprzedaży – jakie stawki stosować we Francji w 2026 roku?
W 2026 r. podstawowa stawka podatku VAT we Francji wynosi 20%. Obok niej występują trzy obniżone stawki VAT (10%, 5,5%, 2,1%) i stawka 0%. Mają one zastosowanie w przypadku niektórych grup produktów. Przykładowo:
- 10-procentowa stawka VAT ma zastosowanie w przypadku sprzedaży m.in. kwiatów ciętych i roślin dekoracyjnych, żywności na wynos i wybranych produktów spożywczych, w tym również napojów bezalkoholowych,
- 5,5-procentowa stawka VAT jest właściwa podczas sprzedaży niektórych książek i e-booków, sprzętu medycznego dla osób niepełnosprawnych i roślin do produkcji żywności,
- 2,1-procentowa stawka VAT dotyczy m.in. leków refundowanych, gazet i czasopism oraz wybranych wydarzeń kulturalnych,
- zerowa stawka VAT ma zastosowanie m.in. do transportu wewnątrzwspólnotowego, ale z wyłączeniem transportu drogowego i śródlądowego transportu wodnego.
Więcej informacji o stawkach VAT obowiązujących we Francji znajdziesz na stronie Taxology – specjalistów od księgowości dla e-commerce.
Jakie informacje uwzględniać na fakturach?
Rejestracja do VAT we Francji wiąże się z koniecznością wystawiania faktur. Każdy taki dokument musi zawierać pulę danych, wśród których znajdują się choćby:
- data wystawienia,
- unikalny numer faktury,
- dane sprzedawcy (wraz z numerem VAT) i dane nabywcy,
- szczegóły dotyczące przedmiotu transakcji – ilość, cena,
- data dostawy – gdy jest inna niż data wystawienia faktury,
- prawidłowa stawka VAT,
- kwota podatku w podziale na stawki,
- łączna kwota faktury brutto.
W przypadku zastosowania stawki VAT 0% na fakturze muszą pojawić się dodatkowe informacje – mowa o przywołaniu przepisu, który jest podstawą do zastosowania zerowej stawki podatku VAT.
Brak niezbędnych danych na francuskich fakturach sprzedaży może wiązać się z konsekwencjami podatkowymi. Warto więc sprawdzić, czy wystawiane dokumenty rzeczywiście zawierają wszystkie elementy wymagane przez obowiązujące przepisy.
Jak często należy składać deklaracje VAT we Francji?
Rejestracja VAT we Francji wiąże się z koniecznością składania deklaracji podatkowych. We Francji, podobnie jak w Polsce, raportowanie odbywa się z częstotliwością co miesiąc albo co kwartał. To, jak często przedsiębiorca będzie składał deklaracje VAT, zależy m.in. od kwoty zobowiązania podatkowego. Kwartalnie mogą rozliczać się firmy, których roczne zobowiązanie z tytułu VAT nie przekracza kwoty 4000 euro.
Deklaracje VAT składa się w terminie do 19. dnia miesiąca (kwartału) następującego po miesiącu (kwartale) rozliczeniowym. Z kolei podatek płaci się poprzez polecenie zapłaty SEPA B2B – to domyślna opcja.
Jakie są konsekwencje niewypełniania obowiązków podatkowych we Francji?
Rejestracja do VAT we Francji wiąże się z licznymi obowiązkami podatkowymi, których prawidłowa realizacja wymaga znajomości lokalnych przepisów. Skutki lekceważenia tych obowiązków mają wymiar m.in. finansowy i mogą być bardzo dotkliwe. Kary finansowe, w tym odsetki, mogą niekorzystnie wpłynąć na opłacalność działalności.
Finansowe konsekwencje są przewidziane m.in. za:
- złożenie deklaracji VAT po terminie,
- opóźnienie w płatności VAT.
Konsultacja ze specjalistami od VAT i księgowości, np. z Taxology, pozwala uniknąć skutków finansowych oraz zapewnić prawidłowe i terminowe rozliczenia podatkowe.
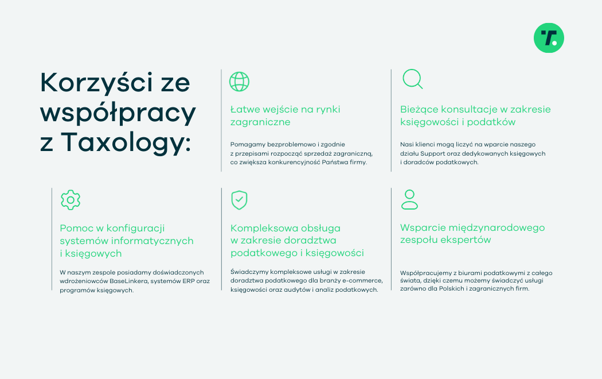
Taxology specjalizuje się w księgowości e-commerce, VAT compliance i doradztwie podatkowym dla firm sprzedających online (sklepy internetowe i marketplace). Realizuje także wdrożenia ERP oraz wdrożenia i konfigurację Baselinkera. Obsługuje klientów w Polsce, UE i UK. Od 2026 roku Taxology jest częścią ALTO Advisory.
Artykuł sponsorowany